Slovenija potrebuje razbremenitev dela. O tem danes v političnem in gospodarskem prostoru vlada redko viden konsenz. Tudi v Svobodi smo že pred volitvami zelo jasno povedali, da medtem ko je bil naš prvi mandat usmerjen predvsem v skrb za najranljivejše, je sedaj čas, da se posvetimo delovno aktivnim. Ker je to edini odgovoren pristop, ki ne pušča nikogar zadaj.
Vprašanje torej že dolgo ni več, ali moramo obremenitev plač zmanjšati. Vprašanje je, koga natančno razbremeniti, za koliko in s kakšnimi javnofinančnimi posledicami?
Koga natančno razbremeniti, za koliko in s kakšnimi javnofinančnimi posledicami?
In tu trčita dve povsem različni viziji ekonomskega razvoja države. Prvo predstavlja Zakon o interventnih ukrepih za razvoj Slovenije strank desne vladajoče koalicije, drugo pa predlog sprememb Zakona o dohodnini, ki ga je septembra vložila Poslanska skupina Svoboda.
Dva diametralno nasprotna koncepta
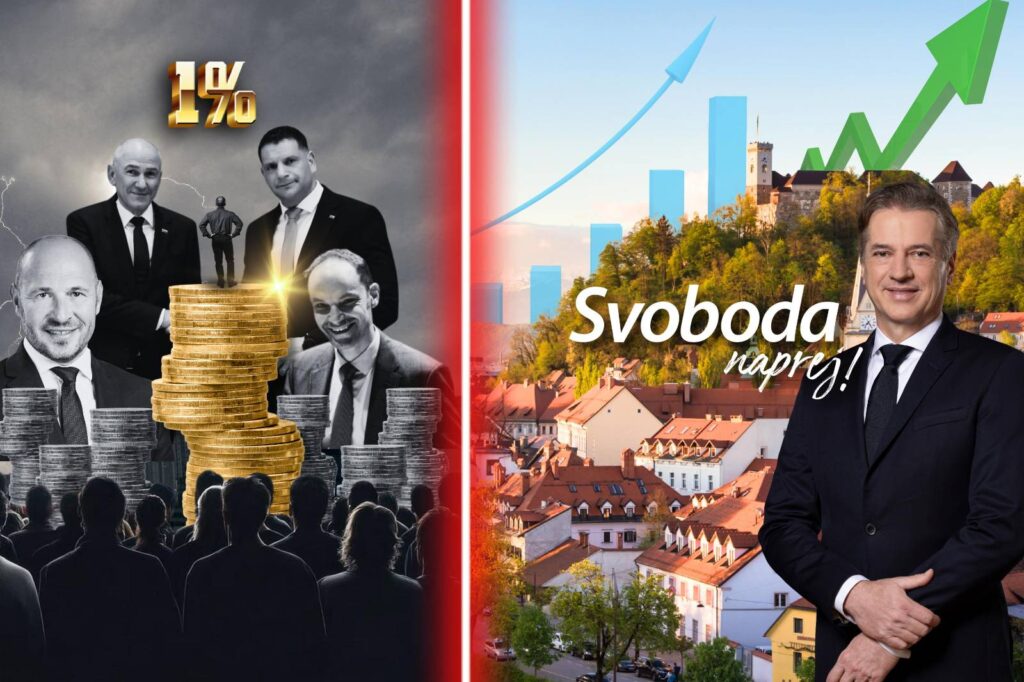
Interventni zakon se med drugim naslanja na tako imenovano razvojno kapico, ki bi obračunavanje socialnih prispevkov enostavno zamrznila pri mesečni bruto plači 7.500 evrov. Vse, kar posameznik zasluži nad tem zneskom, bi bilo prispevkov prosto. Ukrep po svoji naravi neposredno koristi zgolj peščici ljudi na samem vrhu plačne piramide.
Dohodninski predlog Svobode izbira nasprotno pot. Z zvišanjem splošne olajšave, razširitvijo davčnih razredov in znižanjem mejnih stopenj prinaša razbremenitev bistveno širšemu krogu delovno aktivnega prebivalstva. Izboljšanje položaja bi občutil praktično vsak, ki plačuje dohodnino, pri čemer bi bile spremembe še posebej opazne pri srednjem in višjem srednjem razredu.
Izboljšanje položaja bi občutil praktično vsak, ki plačuje dohodnino, pri čemer bi bile spremembe še posebej opazne pri srednjem in višjem srednjem razredu.
Gre za dva povsem nasprotna pristopa h gospodarski politiki. Prvi posega na sam vrh dohodkovne lestvice. Drugi posega v celotno lestvico in s tem sistemsko spreminja pogoje za delo, napredovanje ter nagrajevanje bistveno širšega nabora zaposlenih. Da bi razumeli praktični domet obeh predlogov, pa se je treba potopiti v številke.
Razvojna kapica: Ukrep za odstotek in pol zaposlenih
Junija 2026 je bilo v Sloveniji registriranih približno 836.600 zaposlenih oseb. Prag 7.500 evrov mesečne bruto plače presega le neznaten delež populacije. Čeprav se ocene števila upravičencev razlikujejo glede na metodologijo in predpostavke o rasti plač, stroka najpogosteje operira s številko 13.000 ljudi.
To pomeni, da bi razvojna kapica neposredno doletela le približno 1,6 odstotka vseh zaposlenih v državi.
Za preostalih več kot 820.000 delavcev se ob uveljavitvi kapice ne bi spremenilo popolnoma nič. Prodajalka v trgovini, učitelj v osnovni šoli, medicinska sestra, voznik avtobusa, policist pa tudi inženir ali razvijalec programske opreme s plačo pod 7.500 evri bruto zaradi tega ukrepa ne bi prejeli niti enega evra več.
Vlada razvojno kapico v javnosti zavajajoče predstavlja kot »splošno razbremenitev dela«. Vendar to ni. Gre za zelo specifično razbremenitev dela nad izjemno visoko postavljenim pragom.
Vlada nas skuša prepričati, da je kapica nujna za zadrževanje najboljših strokovnjakov in vodstvenih kadrov ter za zmanjšanje stroškov podjetij. Četudi podatki SURS-a kažejo, da se selitev državljanov Slovenije v tujino zmanjšuje, medtem ko se število državljanov, ki se vračajo nazaj v domovino, povečuje.
Poleg tega se moramo vprašati koliko ključnih strokovnjakov, ki jih vlada domnevno želi zadržati doma, dejansko presega ta prag? Če velika večina tega zneska sploh ne dosega, potem kapica preprosto ne more biti osrednji vzvod za izboljšanje njihovega položaja.
Ne smemo spregledati tudi druge strani medalje. Nižji prispevki pomenijo izpad prihodkov v pokojninski in zdravstveni blagajni. Iz njih se financirajo javne storitve in pravice, od katerih ni odvisnih le nekaj tisoč vrhunsko plačanih menedžerjev, temveč celotna družba.
Koliko bi v praksi pridobili najvišje plačani direktorji?
Razsežnost ugodnosti pri najvišjih prejemkih dobro ponazarjajo izračuni, ki smo jih v Svobodi pripravili na podlagi javnih podatkov o prejemkih vodilnih v večjih slovenskih družbah.
Ob predpostavki enakih prejemkov bi se letni neto dohodek pri predsedniku uprave NLB Blažu Brodnjaku povečal približno 186.619 evrov (kar pomeni dodatnih 15.552 evrov neto več na mesec). Pri predsedniku uprave Krke Jožetu Colariču se neto dohodek povečal za 164.474 evrov letno (13.706 evrov mesečno), pri predsedniku uprave Petrola Sašu Bergerju pa približno 54.095 evrov letno (4.508 evrov mesečno).
Vodilni v družba v državnem (so)lastništvu bi prav tako dobili bistveno višje neto plače. Dolgoletni član SDS, ki je sedaj na čelu SDH, Branko Bračko, bi na letni ravni dobil okoli 18.162 evrov neto več. Še en dolgoletni član SDS, Andrej Vizjak, ki je sedaj na čelu Gen energije, bi dobil 16.354 evrov neto več na leto. Iz kroga NSi pa prihaja Uroš Podobnik, ki sedaj vodi HSE, in bi na letni ravno dobil 14.454 evrov neto višje prejemke.
Višji kot so prejemki nad pragom 7.500 evrov, večja je absolutna ugodnost za posameznika.
Kontrast je očiten. Zaposleni s 3.000, 4.000 ali 5.000 evri bruto plače (razvojni inženirji, učitelji, velik del zdravnikov itd.) od razvojne kapice nima absolutno ničesar. Posameznik z izjemno visokimi prejemki pa lahko pridobi več tisoč evrov vsak mesec.
Sama višina menedžerskih plač ni sporna. Uspešna podjetja za vodenje potrebujejo vrhunske strokovnjake, njihovi prejemki pa morajo odražati odgovornost in rezultate. Pravi izziv je drugje: ali je takšna razdelitev javnofinančnih bombončkov res najbolj učinkovita raba omejenega prostora, ki ga imamo na voljo za razbremenitev dela?
Pravi izziv je drugje: ali je takšna razdelitev javnofinančnih bombončkov res najbolj učinkovita raba omejenega prostora, ki ga imamo na voljo za razbremenitev dela?
Razvijalci in inženirji ostajajo pod pragom kapice
Največji paradoks razvojne kapice tiči prav v skupini zaposlenih, s katerimi predlagatelji najpogosteje utemeljujejo njeno nujnost.
Tukaj mislimo na inženirje, programerje, razvijalce programske opreme, raziskovalce in znanstvenike – torej ljudi, ki s svojim znanjem ustvarjajo nove izdelke, napredne tehnologije in visoko dodano vrednost. Prav ti kadri so ključni, če želi slovensko gospodarstvo narediti razvojni preboj.
Vendar uradni podatki Statističnega urada RS (SURS) za oktober 2025 slikajo povsem drugačno realnost od tiste, ki jo predpostavlja prag 7.500 evrov.
- Razvijalci programske opreme: Povprečna bruto plača v tej skupini je znašala približno 3.637 evrov, mediana 3.400 evrov, devetdeseti percentil pa 5.573 evrov. To pomeni, da kar 90 odstotkov vseh razvijalcev programske opreme zasluži manj kot 5.573 evrov bruto.
- Programerji aplikacij: Povprečna bruto plača se je gibala okoli 3.377 evrov.
- Inženirji strojništva: Povprečje je znašalo 3.523 evrov.
- Inženirji telekomunikacij: Povprečje je bilo pri 3.936 evrih.
Tudi devetdeseti percentil v vseh teh ključnih tehničnih poklicih ostaja globoko pod predlagano mejo 7.500 evrov. Razvojna kapica tako zgreši celotno maso vrhunsko usposobljenih strokovnjakov znotraj samih razvojnih sektorjev.
Če želi Slovenija dohiteti razvitejša evropska gospodarstva, mora izboljšati pogoje za celotne razvojne ekipe, ne le za nekaj posameznikov na vrhu vodstvene piramide.
Če želi Slovenija dohiteti razvitejša evropska gospodarstva, mora izboljšati pogoje za celotne razvojne ekipe, ne le za nekaj posameznikov na vrhu vodstvene piramide.
Razvoj kompleksnega tehnološkega izdelka ni zgolj zasluga direktorja. Za njim stoji ekipa npr. dvajsetih inženirjev, programerjev, konstruktorjev in tehnologov. Ti ljudje prejemajo za slovenske razmere odlične, nadpovprečne plače, a nihče od njih ne doseže 7.500 evrov bruto. Čeprav so prav oni srce inovativnosti podjetja, jim razvojna kapica ne bo prinesla niti centa višje neto plače.
Tveganje odliva dela vrhunskih kadrov v tujino je seveda realno. Vendar ta grožnja še ne dokazuje, da je prav prag 7.500 evrov ustrezna rešitev. Za zdravje gospodarstva je ključno vprašanje predvsem to, koliko dodatnega razpoložljivega dohodka lahko ustvarimo za tisto množico strokovnjakov, ki mesečno zaslužijo med dvema in šestim tisočaki bruto.
Prav v tej populaciji pa ima širša dohodninska reforma neprimerljivo večji učinek.
Kaj prinaša predlog dohodninske reforme Svobode?
Poslanska skupina Svoboda je septembra 2026 v parlamentarni postopek poslala predlog sprememb Zakona o dohodnini, ki si postavlja jasen cilj: dvigniti neto plače najširšemu krogu zaposlenih.
Predlog stoji na štirih stebrih:
- Dvig splošne olajšave na 6.500 evrov: Višja olajšava neposredno zmanjša del dohodka, od katerega se obračuna davčni odteg. Ukrep koristi vsem zavezancem z dovolj visoko davčno osnovo.
- Dvig praga za dodatno splošno olajšavo na 18.500 evrov: Ta ukrep je usmerjen predvsem v izboljšanje položaja delavcev z nižjimi dohodki.
- Preureditev dohodninske lestvice: Predlog uvaja šest davčnih razredov (namesto dosedanjih petih) ter znatno širi mejne zneske znotraj razredov.
Za leto 2027 je predvidena naslednja lestvica:
- do 12.000 €: 16-odstotna obdavčitev
- 12.000 € – 30.000 €: 20-odstotna obdavčitev
- 30.000 € – 60.000 €: 25-odstotna obdavčitev
- 60.000 € – 90.000 €: 31-odstotna obdavčitev
- 90.000 € – 150.000 €: 42-odstotna obdavčitev
- nad 150.000 €: ostaja 50-odstotna mejna stopnja.
S tem predlog ne odpravlja progresivne obdavčitve, temveč njeno strmino v srednjem delu ublaži in razporedi bolj postopno.
- Avtomatsko usklajevanje olajšav z rastjo plač: Minimalni delež usklajevanja olajšav in davčnih razredov z rastjo povprečne plače bi se dvignil s 50 na 70 odstotkov.
To je izjemno pomembna sistemska varovalka. Ko plače zaradi inflacije nominalno rastejo, zaposleni ob nezadostnem usklajevanju dohodninske lestvice plačujejo vse več dohodnine, čeprav se njihova dejanska kupna moč sploh ne izboljšuje. Ta pojav imenujemo hladna progresija (angl. bracket creep). Z rednim usklajevanjem davčnih razredov in olajšav preprečujemo prikrito povečevanje davčne obremenitve zaposlenih. Višji indeks usklajevanja ta krog prekinja in ohranja realno vrednost razbremenitve na daljši rok.
Ključna razlika je pri socialnih prispevkih
Svobodin predlog posega v dohodnino, ne pa v stopnje prispevkov za socialno varnost. To pomeni, da se višja neto plača ne dosega na račun zdravstvene in pokojninske blagajne.
Svobodin predlog posega v dohodnino, ne pa v stopnje prispevkov za socialno varnost.
Glede na neizprosne demografske trende in pospešeno staranje prebivalstva je ta razlika ključna. Pokojninska blagajna nujno potrebuje stabilne in predvidljive prilive za izplačilo pokojnin, zdravstveni sistem pa se zaradi starajoče družbe sooča s stalnim rasti stroškov zdravljenja in oskrbe.
Tudi izpad dohodninskih prihodkov seveda ustvari luknjo v javnih financah. Vendar je ta izpad vezan na splošni proračun, kar omogoča precej bolj pregledno in nadzorovano razpravo o tem, kako to vrzel pokriti. Predlog obenem predvideva tudi dvig deleža dohodnine, ki pripada občinam, na 58,5 odstotka, s čimer bi preprečili izpad sredstev za lokalno samoupravo.
Predlog Svobode dokazuje, da če želimo delavcem dati višje neto plače, za to ni treba spodkopati temeljev socialne države.
Vlada je predlog podprla, a postavila pogoj ter tako skuša postaviti past
6. novembra 2026 je Vlada v svojem mnenju podprla dohodninski predlog Svobode. V obrazložitvi je priznala, da je Slovenija po podatkih OECD pri obremenitvi dela pri samem vrhu (davčni primež za samskega delavca brez otrok s povprečno plačo je leta 2025 znašal 45,3 odstotka, medtem ko je povprečje OECD le 35,1 odstotka) in da so spremembe nujne za konkurenčnost gospodarstva.
Toda istočasno je vlada postavila izrecen pogoj – podporo dohodninski reformi je pogojuje z uveljavitvijo interventnega zakona.
Vlada javnosti ne sporoča le, da je razbremenitev plač dobra rešitev, temveč trdi, da mora ta nujno potekati v paketu z uveljavitvijo razvojne kapice pri 7.500 evrih bruto.
Zakaj bi morala biti splošna razbremenitev plač za več sto tisoč zaposlenih talec posebnih ugodnosti za ozko peščico najbolje plačanih?
Vlada je sama priznala, da sta zvišanje splošne olajšave in razširitev dohodninskih razredov potrebna za razbremenitev dela in krepitev konkurenčnosti gospodarstva. Toda ob predlaganih proračunih za leti 2027 in 2028, ki predvidevajo izrazito povečanje obrambnih izdatkov in že zdaj odpirajo vprašanja javnofinančne vzdržnosti, bi uveljavitev interventnega zakona po naši oceni praktično izčrpala preostali fiskalni prostor. S tem bi bila dejansko onemogočena širša davčna razbremenitev srednjega razreda in velike večine zaposlenih. Vlada tako podporo splošni razbremenitvi plač pogojuje prav z uveljavitvijo zakona, ki bi zaradi visokih javnofinančnih stroškov njeno izvedbo bistveno otežil. Namesto davčne reforme za večino zaposlenih bi prednost dobile selektivne ugodnosti, katerih stroške bi nosile javne finance.
Če hočemo razbremeniti vse zaposlene, potem moramo interventni zakon na referendumu zavrniti. Nato pa v zakonodajnem postopku nadgraditi predlog Svobode, lahko tudi s tem, da se odpravi 50-odstotna davčna stopnja, če je to cena, ki jo je treba plačati, da ohranimo varnost pokojninske in zdravstvene blagajne.
Interventni zakon ni le razvojna kapica
Interventni zakon poleg razvojne kapice vsebuje še druge ukrepe, ki koristijo posameznim skupinam prebivalstva: znižanje DDV na osnovna živila (ocenjeni prihranek največ okoli 4 evre mesečno) in energente (le za devet mesecev, s povprečnim prihrankom pod 10 evri mesečno), ugodnejšo obdavčitev najemnin in normirancev, nižje prispevke za nekatere samozaposlene, možnost prejemanja polne pokojnine ob nadaljevanju dela ter spremembe prispevka za dolgotrajno oskrbo.
Toda vprašljivo je, koliko teh ugodnosti dejansko doseže ljudi, ki naj bi jim bile namenjene. Pri znižanju DDV ni zagotovila, da se bo prihranek prelil v nižje cene in ne v višje trgovske marže. Podobno velja za nižjo obdavčitev najemnin. Izkušnje iz časa tretje Janševe vlade kažejo, da znižanje davka ni prineslo nižjih najemnin. Ugodnosti ostanejo lastnikom nepremičnin, povečujejo njihovo kupno moč in dodatno otežujejo mladim dostop do stanovanj. Širitev ugodnosti za normirance pa poglablja razlike med redno zaposlenimi in tistimi, ki delo opravljajo prek drugih oblik, tudi prikritih delovnih razmerij.
Kdo bo na koncu plačal javnofinančni račun?
Fiskalni svet je septembra 2026 izračunal, da bi zakon v letu 2027 neposredno poslabšal javnofinančni saldo za približno 1,2 milijarde evrov (kar predstavlja 1,5 odstotka BDP).
Fiskalni svet sicer dopušča možnost, da bi razbremenitev kratkoročno spodbudila gospodarsko dejavnost. Vendar njihovi modeli jasno kažejo, da višja gospodarska rast niti po desetih letih ne bi uspela pokriti nastale javnofinančne luknje. Po njihovi oceni bi povratni učinki rasti kratkoročno nadomestili le četrtino izpada, na daljši rok pa kvečjemu polovico.
Vsaka proračunska luknja pa zahteva rešitve ali povečanje zadolževanja, ali krčenje javnih izdatkov, ali pa dvig kakšnih drugih davkov. Finančni minister je kot eno od možnosti prilagajanja že omenil zamikanje posameznih investicij, med drugim na področju zdravstva.
Davčne ugodnosti za peščico danes bodo jutri povzročile krčenje javnih storitev za vse.
Davčne ugodnosti za peščico danes bodo jutri povzročile krčenje javnih storitev za vse.
Analize proračunov za leti 2027 in 2028 že sedaj kažejo na postopno krčenje sredstev za programe izobraževanja, zdravstva in socialnih transferjev. Pri čemer izpad prihodkov zaradi uveljavitve interventnega zakona sploh še niso upoštevani.
Posebno tvegano območje ostajajo socialne blagajne. Če prispevke znižamo, pravice pa ohranimo na enaki ravni, mora nastali primanjkljaj s proračunskimi transferji pokriti država in se torej močno zadolžila. Ali pa bo vlada začela krčiti pravice.
Tudi dohodninska reforma zahteva verodostojen finančni vir
Predlagatelji dohodninske reforme (Svoboda) ocenjujemo, da naj bi neto izpad proračunskih prihodkov znašal okoli 674 milijonov evrov. Vlada je izračunala še nekoliko bolj optimistično številko – neto izpad naj bi znašal 545 milijonih evrov.
Številka je sicer nižja od cene interventnega zakona, a pol milijarde evrov še vedno predstavlja ogromen znesek.
Tukaj bi bil potreben dogovor med koalicijo in opozicijo o tem kje in na kakšen način varčevati. In sicer na način, da ne bi zavrli investicij in potrošnje ali kako drugače zavrli gospodarsko rast. V Svobodi vidimo manevrski prostor pri zmanjšanju nekaterih subvencij in znižanju proračuna za obrambo ter počasnejši rasti nekaterih drugih izdatkov.
Bistvena razlika med obema zakonoma tako ne tiči v tem, da je eden zastonj, drugi pa drag. Obema se proračunsko računa ne izide samodejno. Razlika tiči v porazdelitvi koristi.
Pri dohodninski reformi Svobode se javnofinančni vložek prelije v višje razpoložljive dohodke stotisočev zaposlenih ljudi. Pri razvojni kapici pa je neposredni učinek razbremenitve plače omejen izključno na sam vrh dohodkovne piramide, ki več varčuje in manj troši.
Kakšno razvojno strategijo sploh želi Slovenija?
Slovensko gospodarstvo je na prelomnici. Nujno potrebuje višjo produktivnost, več vlaganj v raziskave in razvoj ter delovna mesta z visoko dodano vrednostjo.
Slovensko gospodarstvo je na prelomnici. Nujno potrebuje višjo produktivnost, več vlaganj v raziskave in razvoj ter delovna mesta z visoko dodano vrednostjo.
Velika uspešna podjetja imajo pri tem nedvomno vodilno vlogo, vendar celoten gospodarski razvoj ne stoji le na ramenih njihovih uprav. Znanje ustvarjajo tisoči inženirjev, programerjev, raziskovalcev, konstruktorjev in tehnologov. Njihove plače so sicer solidne in nadpovprečne, a še zdaleč ne dosegajo meje 7.500 evrov.
Davčna politika mora zato odražati celotno strukturo zaposlenih. Posebne ugodnosti za vodstvene kadre so lahko del širše strategije konkurenčnosti, ne morejo pa predstavljati osnovnega stebra davčne politike.
Širša dohodninska reforma ponuja možnost, da podjetja svojim zaposlenim ponudijo višje neto plače brez povečevanja bruto stroška dela. To je ugodnost, ki pomaga pri zaposlovanju in zadrževanju ključnih kadrov na vseh ravneh.
Vendar pa davki sami po sebi ne bodo ustvarili gospodarskega čudeža. Za preboj potrebujemo vrhunsko izobraževanje, stabilno poslovno okolje, učinkovito javno upravo in sodobno infrastrukturo. Prav zato je javnofinančna vzdržnost tako vitalnega pomena. Davčna reforma, ki kratkoročno dvigne neto plače, dolgoročno pa uniči javne storitve in šolstvo, je na daljši rok zgrešena investicija.
Ksenofobna politika odvrača kadre, ki jih slovensko gospodarstvo najbolj potrebuje
Če bi sedanja vlada resno mislila z razvojem gospodarstva, ki temelji na znanju, inovacijah in ustvarjanju visoke dodane vrednosti, ne bi hkrati sprejemala ukrepov, ki Slovenijo delajo manj privlačno za tuje strokovnjake. Državljanom tretjih držav s stalnim prebivališčem je odvzela volilno pravico na lokalnih volitvah, s predlaganimi spremembami Zakona o tujcih pa dodatno omejuje združevanje družin ter otežuje integracijo in vključevanje v družbo.
Vrhunski inženirji, raziskovalci, razvojniki in drugi visoko usposobljeni kadri ne izbirajo države zgolj na podlagi višine neto plače, temveč tudi glede na kakovost življenja, možnosti za družino in odnos družbe do tujcev. Težko jih bomo privabili z davčnimi ugodnostmi, če jim hkrati sporočamo, da njihove družine niso dobrodošle in da jih ne obravnavamo kot enakopravnih članov lokalne skupnosti. Takšna izključevalna in ksenofobna politika je v neposrednem nasprotju s ciljem razvoja gospodarstva z visoko dodano vrednostjo ter povečuje tveganje, da bodo iskani strokovnjaki svojo prihodnost raje gradili v drugih državah.
Na referendumu se bomo odločali o tem ali želimo biti izrazito razslojena in ksenofobna družba, v kateri bo vse podrejeno zgolj peščici izbrancev, vsi ostali pa se bomo borili za preživetje ali bomo izbrali družbo, kjer bodo koristi gospodarskega razvoja uživali vsi in se ne bomo bali raznolikosti ter bodo imeli možnost uspeti tudi tisti, ki se niso rodili v premožnejšo družino.